Últims articles:

14/3/11

Els marges de distribució de la benzina a Espanya, dels més cars d'Europa

Aquesta setmana, la Comissió Nacional de la Competència del Govern espanyol ha publicat un interessantíssim estudi sobre el mercat de la benzina a Espanya, en comparació amb la resta de paísos de la Unió Europea.

La conclusió global és molt clara: els espanyols paguem 1.600 milions d'Euros l'any més per la benzina que França, en termes comparatius.

Qué passa a Espanya que paguem la benzina més cara que a França o Alemanya? Doncs l'informe és també contundent: per la manca de competència en el mercat del petroli a Espanya.

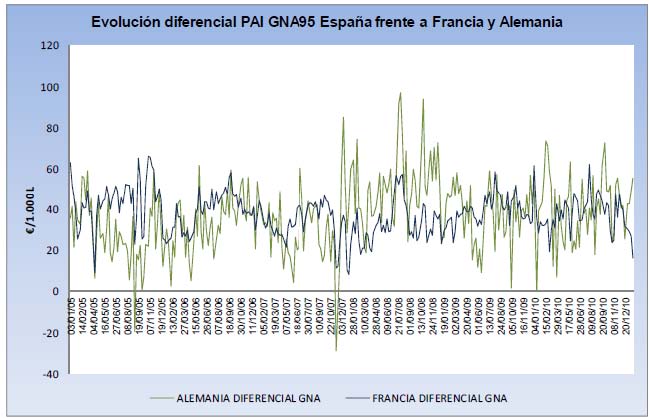
Veiem-ho gràficament. Si analitzeu els resultats i les dades, us sorprendran:


Evolució del Preus abans d'impostos (PAI) de la benzina 95 i del gasoil auto a Espanya. Euros/1.000 litres

Evolució del diferencial en els Preus Abans d'Impostos (PAI) del Gasoil a Espanya respecte França i Alemany. Euros/1.000 litres


Evolució del diferencial en els Preus Abans d'Impostos (PAI) de la Benzina 95 a Espanya respecte França i Alemany. Euros/1.000 litres

Evolució del promig anual dels difefencials de preu de les benzines auto a Espanya respecte França, Alemanya i el conjunt de la UE, en més preu a Espanya. Euros/1.000 litres

Evolució dels marges de distribució (Preu Abans d'Impostos menys Costos de distribució) a Espanya i comparació amb la UE. Euros/1.000 litres
GNA: Gasolina 95. GOA: Gasoil auto

Evolució del marges de distribució del Gasoil a Espanya comparats amb d'altres països d'Europa. Euros/1.000 litres


Evolució del marges de distribució de la Gasolina 95 a Espanya comparats amb d'altres països d'Europa. Euros/1.000 litres

Concentració del mercat del refinat de benzines a Espanya i a d'altres països d'Europa. 2009
HHI: Índex Herfindahl–Hirschman o indicador de concentració de les cinc principals operadores de cada país.

Evolució del nombre d'estacions de servei i quotes de mercat per marques de les estacions de servei a Espanya

Concentració del mercat de la distribució de benzina a Espanya comparada amb la d'altres pïsos d'Europa. 2009
c3: Suma de les quotes de mercat de les tres principals distribuidores.
HHI: Índex Herfindahl–Hirschman o indicador de concentració de les cinc principals operadores de cada país.

El què guanyen de més les petrolieres espanyoles, ho perd l'Estat d'impostos, preu per peu.  Cada  any consumim a España prop de 6 milions de Tonelades de benzines. Més de 1.000 milions d'Euros cada any que, preu per preu, guanyen les petrolieres espanyoles perquè l'Estat els ho regala.

12/3/11

El valor cadastral del sòl a Sant Pere de Vilamajor és de 10 Euros per m2, 25 vegades inferior al preu que se'n fa pagar. A Sant Antoni el valor cadastral del sòl és el doble del de Sant Pere


Dades del Cadastre 2009:

Sant Antoni de Vilamajor:
- Parcel.les urbanes: 2.479
- Superfície de les parcel.les urbanes: 240,61 ha
- Valor cadastral del sòl: 41.632.870 Euros
- Valor cadastral mig per m2: 17,3 m2
- Valor cadastral mig d'una parcel.la de 800 m2: 13.842 Euros

Sant Pere de Vilamajor :
- Parcel.les urbanes: 3.207
- Superfície de les parcel.les urbanes: 356,41 ha
- Valor cadastral del sòl: 35.126.090 Euros
- Valor cadastral mig per m2: 9,9 m2
- Valor cadastral mig d'una parcel.la de 800 m2: 7.884 Euros. Preu mig de venda: 200.000 Euros

Sant Antoni de Vilamajor:
- Quota líquida IBI Urbana: 1.468.734 Euros
- Quota líquida IBI Rústega: 9.947 Euros.

Sant Pere de Vilamajor:
- Quota líquida IBI Urbana: 1.067.224 Euros
- Quota líquida IBI Rústega: 6.345 Euros.

10/3/11

La teranyina de les caixes


La reforma del sistema financer espanyol, que bàsicament ha afectat a les caixes, i què consisteix, en paraules planeres, en juntar entitats perquè no entrin en fallida, ens ha liat en un maremàgnum de noms nous que ens despisten.

Molt semblant al que va passar amb els nous països que es van formar després de la caiguda de la URSS, que encara -com menys jo- no hem paït.

Aprofitant que el Banc d'Espanya ha publicat aquesta tarda les necessitats de capital del sistema bancari espanyol, que necessita ni menys ni més que 15.152 milions d'Euros per a reestablir l'equilibri patrimonial (un 1,5% del PIB) us faig a mans la "xuleta" del mapa de les noves caixes, amb indicació de la regió o país a què pertanyen i les dades publicades pel Banc d'Espanya relatives a les necessitats de capitalització.


Fixeu-vos que els grups de caixes catalanes (Unnim i CatalunyaCaixa) necessiten més d'un 50% del capital que ara tenen, i que tant Caixa Laietana com Caixa Penedés han hagut de desaparèixer per juntar-se en grups que també necessiten recapitalització. Quina diferència amb les caixes basques o aragoneses. Com a país no hem donat la talla... i hem quedat al nivell de la Comunidad de Madrid o la Comunitat Valenciana, a les què tant critiquem. Especialment preocupant el cas de les caixes gallegues, que han de duplicar el seus recursos propis si no volen ser nacionalitzades.

En total, el sistema bancari espanyol té un capital principal (equivalent als recursos propis) de 179.642 milions d'euros (un 17% del PIB), distribuïts entre 104.710 milions dels bancs, 65.564 milions de les Caixes i 9.367 de les Cooperatives de crèdit, resultant unes necessitats de recapitalització inferiors, en conjunt al 10%.

Val a dir que la reformada normativa europea de Basilea exigeix taxes de recursos propis molt inferiors, del 7% al 2019.

Són 12 les entitats que necessiten capitalitzar-se: 8 caixes amb 14.077 milions d'Euros de necessitst de capitalització, i 4 bancs, amb 1.075 milions d'euros de necessitats. Aquests diners els hauràn de buscar abans d'un any amb tres fonts bàsiques:

- Beneficis de desinversions dels seus actius,
- Transformació en bancs, fet que els permetrà captar capital entre inversors o a Borsa.
- Demanar diners al FROB, fons estatal per a evitar la caiguda del sistema, dels que ja s'han utilitzat en diversos "rescats", 11.560 milions.(*)

(*) El FROB (Fons de Reordenació Ordenada de la Banca) només disposa actualment de 6.445 milions d'Euros: 445 que van sobrar de la primera aplicació, 3.000 milions d'un crèdit pont suscrit amb diversos bancs el mes de juny de 2010 i 3.000 de deute emès per l'Estat al mes de gener. la dotació prevista als Pressupostos de l'Estat, d'enguany és de 21.000 milions, dels quals ja s'han finançat 3.000 amb el deute emès al gener.

En el millor dels escenaris, és a dir, si totes les caixes amb problemes es convertissin en bancs i els bancs amb insuficiència de capital es recapitalitzessin pel seu compte (via ampliacions de capital), les necessitats totals de capitalització dels sistema financer espanyol baixarien fins uns 5.000 milions d'Euros.

Ben aviat el Banc Central Europeu publicarà els "tests d'estress" de ls entitats financeres europees, fets amb una renovada metodolgia, dels quals es veurà les necessitats totals de recursos dels bancs i caixes espanyols, que alguns analistes xifren entre 90.000 i 120.000 milions d'Euros.

Amb aquestes exigències de capital, i amb l'endeuutament de moltes entitats, és de preveure que l'accés al crèdit s'endureixi encara més per a empreses i famílies, a l'hora que pugin els tipus d'interès, que en operacions per a PIME's ja estan entre el 8 i el 12%.

És criticable que l'incompetent govern de Zapatero, que sembla haver après economia en un curset del CEAC, hagi exigit taxes tant altes de capital principal a les entitats financeres espanyoles, doncs perjudica la concessió de prèstecs i tensa a l'alça els tipus d'interès. A Europa s'ha aprovat una pujada gradual en 8 anys, arribat, com he indicat, al 7% l'any 2019. Perquè ho ha fet així el desGovern espanyol? doncs per aparentar davant el món que tenim un sitema financer sòlid i regulat, i així poder colocar la enorme quantitat de deute públic que necessita en els propers anys, uns 120.000 milions.

Cal tenir en compte que els nivells d'exigència del capital principal a les entitats espanyoles oscil.len entre el 8% i el 10%, depenent de les característiques d'aquest capital, de manera que només cal multiplicar per 10 per tenir una idea del volum de deute del sistema financer espanyol.

Si la morositat augmenta per sobre de les provisions que ja han estat dotades amb càrrec al patrimoni de les entitats, o es correigeix a la baixa el preu dels pisos i solars que tenen les entitats en el seu actiu, aquest capital principal es reduirà, i ja veieu l'import total que té, que no arriba als 180.000 milions. 

Estem a la corda fluixa, i escorats cap el buit. Que la Providència ens acompanyi.

23/2/11

Un dels perquès estarem pobres per molts anys


De l'any 2003 al 2008, el PIB espanyol va crèixer anualment a un ritme del 4%. Aixó significava que la producció total (i les rendes del conjunt) incrementaven a aquest ritme anual: més riquesa per a tots.

Però, heilàs! gran part d'aquest creixement es va fer gràcies al crèdit, és a dir anticipant diners de rendes futures (demà hem de tornar els crèdits) per al consum immediat (per a comprar avui).

Si el crèdit continua fluïnt, podem continuar aquest pervers joc de cobrar per avançat alló que encara no hem guanyat, per a gastar-ho. Si fos per estalviar, el balanç seria neutral, però ha estat per gastar. Per aixó ha crescut el PIB, entre d'altres raons.

Però el PIB s'ha aturat perquè la apacitat de producció, sobre tot d'habitatges, no es pot ja comprar (excés d'oferta).
El sobredimensionament de l'oferta s'ajusta amb l'increment de l'atur i amb aixó baixen les rendes disponibles per a gastar. Deixen de venir onades d'immigrants i el consum no creix per aquesta banda.

Aleshores, la crisi financera, global, inoportuna. Es tanca l'aixeta del crèdit perquè no hi ha disponibilitat (ni confiança). De la construcció, paralitzada, els crèdits esdevenen improductius, i per tant no hi ha expèctativa de què siguin retornats gràcies a la venda de les vivendes que financien (1 milió de pisos nous per vendre). Les famílies passen penúries per manca de treball o de confiança, i els bancs restringeixen encara més el crèdit.

Amb aixó, si hi ha increment de demanda, les empreses tenen dificultats per cobrir-la.

Les Administracions Públiques, desbocades en despesa inservible i mantenint cada cop més despesa "social", es troben amb disminució d'ingressos (menys consum, menys rendes de les famílies, menys beneficis de les empreses, menys impostos sobre la construcció i compravenda d'habitatges) i comencen a tirar mà del crèdit, fins a nivells insostenibles que faran que ningú els deixi diners. S'atura la despesa pública, comencen les retallades de la disbauxa. El sector públic no pot compensar la davallada del PIB en altres sectors i ha de destinar cada cop més liquidesa i despesa a sostenir l'endeutament: caldrà confiar en el sector privat pera  remuntar el PIB.

Amb quatre nocions de macroeconomia i amb l'ajut dels gràfics següents, hom pot analitzar la magnitud de la tragèdia, l'estirar més el braç que la màniga que en portarà a uns quants anys d'haver-nos d'arremangar de valent:

Evolució dels crèdits i passius totals per destinació. Espanya. Final de cada any. Comparació amb el PIB nominal. Milions d'Euros

Estructura i evolució dels crèdits i passius totals per destinació. Espanya. Final de cada any. Comparació amb el PIB nominal. Milions d'Euros

En primer lloc, observeu com el 42% de l'endeutament es destina a activitats de la construcció, promocions immobiliàries i compra d'habitatges. El finançament d'aquestes activitats només són inversions productives quan es construeix un edifici, doncs és quan es paguen sous, es compren materials, ... Després, aquests deutes no generen ni un gram de PIB.

Doncs resulta que només per aquesta via ja tenim tant diner compromés en el sistema financer, que podria anar a altres coses, com tot el PIB anual.

Ara anem a la resta del consum de les famílies. Igualment, el consum que financia ja ha generat els seus efectes positius sobre el PIB, anticipant consum via crèdit, però despres hem de tornar els crédits sense que el PIB, novament, es mogui ni un Euro. Aqui hi posem un modest 7,3% en termes de PIB.

Toca el torn a les Administracions Públiques. El seu dèficit, les seves necessitats de finançament, igualment, ja han servit per al consum, i no generen més PIB, excepció feta del finançament d'inversions (carreteres, aeroports, infrastructures en general), que signifiquen riquesa per al futur. Total, una mínima part del seu deute total és productiu. Es menja en conjunt el 30% del crèdit.

Per fi, ara li toca el torn al finançament de l'activitat productiva, es a dir a les inversions que fan les empreses i que serveixen per a generar rendes (PIB) futur.

Doncs a aquest capítol, que al 2004 significava un 35% del finançament total, al 2010 només representa el 21% del finançament total.

En resum, només una quarta part del finançament es destina a activitats productives, quan són precissament aquestes activitats les què pujaran el PIB futur.

Ara és fàcil dir-ho, però eren molts que ho deien (inclòs el Banc d'espanya) ja al 2006: no podem concentrar tant de crèdit en sectors improductius com l'habitatge. Però llavors el PIB creixia perquè les torres de construcció s'alçaven arreu i permetien fluxos immigratoris de dimensions descomunals i mà d'obra barata, amb uns tipus d'interès inferiors a la inflació. En aquestes circumstàncies qui era el valent que ho aturava, si tothom era més ric gràcies, en definitiva, a la construcció i baixos tipus d'interès d'un crèdit que no parava de fluïr. Deixem que el mercat s'autorreguli! Coll..., és clar que s'ha autorregulat, però saltant els ploms.

Fins que tot plegat es reequilibri, atenent a què ja hem arribat al límit, tots plegats del finançament que ens poden deixar (ara és d'uns 2,7 BILIONS d'Euros, dues vegades i mitja el PIB), fins què, partint d'aquest topall els sistema financer reequilibri la seva aplicació als diferensts sectors, en especial al consum productiu, passaran uns quants anys. I mentrestant els bancs tenen prou feina amb els seus pisos per vendre i els 150.000 milions de crèdits que probablement no es cobraran mai, amb la qual cosa (d'aqui la important reforma d'un sistema financer que cal capitalitzar) els tindrem entretinguts un parell d'anys abans de què obrin novament l'aixeta.

La única alternativa, la bona: fer crèixer el PIB tant ràpid com poguem, és la única possibilitat malgrat tot. De la celeritat amb què arribem a taxes de creixement del 2-3% anual (es preveu que hi arribem al 2014) en dependrà que estiguem menys temps de travessia pel desert, és a dir, més pobres -encara-.

Funcionaris i assimilats, que sou prop del 20% dels assalariats, gasteu! Gasteu en productes nacionals, sobretot; torneu a la societat part alló que tant ens costa als altres de guanyar per mantenir-vos, vosaltres que teniu el sou garantit i el lloc de treball esperant-vos després de la Setmana Blanca!

17/2/11

Ja produïm el mateix que al 2007, però... amb tantes persones ocupades com al 2004

Les dades del PIB espanyol del quart trimestre de 2010 posen de manifest que aquesta fase de la llarga crisi ja està tocant el final acabat. Queden enrera tres anys seguits de disminució del PIB.

Com a dada curiosa, el PIB (el valor monetari de tota la producció interior de l'Estat) del darrer trimestre de 2010 va pujar a 267.858 milions d'Euros (una mica més alt que tot el PIB anual de Catalunya), i en tot el 2010 el PIB pujà a 1.062.591 milions d'Euros, a preus corrents (és a dir sense corregir els efectes de l'inflació). Quan descomptem el creixement del PIB únicament degut a la inflació, encara hem baixat al 2010 un 0,1% respecte l'any precedent.

És sobre aquestes magnituds que hem de comparar les dades de dèficit, deute, pressupostos, etc. que s'hi refereixen.

Però resulta que el nivell d'ocupació encara està baixant, i hem arribat als mateixos nivells que al 2005.

Cal tenir en compte la productivitat, que tot i sent baixa a Espanya, encara és positiva, de manera que any rera any, per produïr el mateix fa falta menys ocupació.
Cal, segons els experts, un 1,8% de creixement anual del PIB a Espanya per compensar els increments de la productivitat i crear ocupació neta.

Això explica perquè l'ocupació no creix al mateix ritme que el PIB, sinò que se'n destrueix molta quan el PIB baixa, i no es recupera fins que el PIB arriba a crèixer al voltant del 2%.

Si dividim el PIB de cada trimestre pels ocupats corresponents al mateix trimestre, obtindreu la dada bàsica de productivitat, que ha crescut entre un 3 i un 4% anual els darrers cinc anys. Només si incrementa la productivitat per sobre del increment del PIB és quan es crea ocupació neta, no abans.

Aixó es posa clarament de manifest a la gràfica següent, de la que cal una lectura atenta:

Evolució del PIB i de l'Ocupació. Dades absolutes*
* El PIB està en milions d'Euros per acad trimestre, a preus corrents, mentre que l'ocupació (EPA) està traçada en centenars de llocs de treball, unitat triada per fer les gràfiques comparables.

Enguany l'ocupació pràcticament no hauria de crèixer, i si ho farà és gràcies a les mesures d'estímul implusades pel Govern, de contractació molt barata (bonificada de seguretat social) i a temps parcial, és a dir, introduïnt uns factors "antinaturals" a les lleis del mercat.
Si tot va bé es començarà a crear naturalment ocupació neta a finals de 2011, evolucionant molt tímidament fins 2014, sent de preveure que cap al 2015 estiguem als mateixos nivells d'ocupació que teníem al 2008. La immigració estrangera, que es va endur el 95% de l'increment d'ocupació de 2005 a 2008 és la clau per a què la taxa d'atur disminueixi, fet que no es produirà fins 2012, mantenint-nos al 2011 per sobre del 20% (1 de cada 5 treballadors en atur).

Per a què el PIB es recuperi a valors equivalents als de 2008 caldrà esperar com mínim fins el 2014.

Què passarà fins llavors? La ciència econòmica no en té cap dubte: salaris a la baixa relativa i impostos a l'alça, és a dir, repartir entre més el poc que produïm.
La meva opinió és que aixó és definitiu, i tots plegats ens empobrirem, relativament, fins l'entorn del 2017. 10 anys de travesia pel desert per al conjunt de les famílies, en la que te molt a veure l'artificialitat de l'enorme contingent de mà d'obra estrangera que va venir a treballar i què ara es quedarà sia com sia.

Els salaris s'hauran de vincular a la productivitat, i la productivitat global del treball, bé sia per la subactivitat i sobre tot pel creixement d'ocupació en treball de poc valor afegit, no experimetarà avanços significatius a mig termini, doncs ara per ara la prioritat a curt termini és incrementar l'ocupació.
Però... si no incrementem el PIB ens empobrirem encara més: aquí teniu la disjuntiva que hi ha sobre la taula.

I mentrestant... com que cal apuntalar el sistema financer, que acumula 153.000 milions d'Euros de dubtós cobrament, el crédit no fluirà gaire, (crèdit que si sumem famílies, empreses i entitats públiques, supera dues vegades el PIB) fet que no permetrà ni inversions ni consum, i per tant no podrà aportar creixement al PIB. Un altre front, una altre contradicció, extraordinària, en què Govern, Sindicats, especuladors i entitats financeres ens han ficat.

Difícil l'equilibri a aconsegir, i molt probablement alguna de les variables: PIB, ocupació o finançament peti pel camí, doncs fins ara han petat totes.
El PIB se'n ressenteix de la paralització de l'activitat constructora i de les obres públiques, i seguirà aportant creixement negatiu.
El consum de les famílies, vetat el crèdit i amb la pèrdua de renda disponible (tant per la major pressió tributària com per l'increment de l'IPC, la pèrdua de poder adquisitiu dels salaris i el mercat d'oferta d'ocupació que tensa a la baixa els salaris, apart dels aturats i la congelació de les pensions més altes,... i dels bonus dels consellers de la banca) no podrà augmentar fins que la situació s'estabilitzi.
El consum i la inversió pública està deprimit pels ajustos pressupostaris i el servei a l'ingent deute que acumulen les AAPP, i tampoc podrà fer gran cosa per aportar creixement al PIB.
Només ens queden les exportacions, be sia de productes (indústria) o de serveis (turisme). Aquest serà el pilar del PIB a curt termini.

Recuperar la senda del creixement del PIB per sobre del 2% anual encara ens costarà tres anys. Mentrestant creuar els dits perquè no hi hagi un daltabaix en el castigat (amb raó) mercat financer.

            Ricard Camprubí
Professor del Dpt. d'Ecomonia i Empresa
       Universitat Pompeu Fabra

4/2/11

Piràmides de població dels municipis de Vilamajor


Distribució de la població dels municipis de Vilamajor per trams d'edat. Xifres absolutes a 1-1-2010

Distribució de la població dels municipis de Vilamajor per trams d'edat. Proporció a 1-1-2010

2/2/11

A Vilamajor es torna a superar la xifra de 700 aturats

Amb un important creixement de 21 aturats a Sant Pere i de 18 a Sant Antoni de Vilamajor, l'atur al gener s'ha situat en les 702 persones, 14 més que un any enrera.

Tot i l'important creixement de 21 aturats més respecte el desembre, Sant Pere de Vilamajor manté la dada d'aturats en 10 per sota del gener de 2010.
A Sant Antoni, en canvi, l'increment respecte el desembre ha estat més moderat, de només 18 persones més sense feina, però respecte un any enrera l'augment ha estat de 24 aturats més.


Evolució de l'atur al mes de gener als municipis de Vilamajor
Lila: Sant Antoni. Blau: Sant Pere

Tota l'anàlisi quan tingui una estona.

27/1/11

Assumim la realitat del sistema de pensions: es cobra més del què s'ha cotitzat

Segons les darreres dades de l'Instituto Nacional de Estadística, l'esperança de vida dels espanyols és al nèixer, de 78,6 anys per als homes i de 84,6 anys per a les dones.
Però l'esperança de vida en cumplir els 65 anys és de 18,2 anys per als homes i de 22,1 anys per a les dones.

És a dir, els jubilats tenen una esperança de vida mitja d'uns 20 anys.

És a dir, cobraran la pensió durant 20 anys de mitjana.
No conec ningú que no em digui que porta tota la vida cotitzant, i què amb el què ha cotitzat es pagarà de sobres la seva pensió. Però això no és veritat.

Vegem-ho.

Al 2010, la mitjana anual de treballadors en alta a la Seguretat Social ha estat de 17.667.468 persones. Aquestes persones han aportat en total en cotitzacions a la Seguretat Social (ells i les seves empreses si són treballadors per compte d'altri) 105.682,72 milions d'Euros, en els que s'inclouen els 10.860,0 milions que ha aportat l'Estat per a les cotitzacions de les persones que cobren l'atur, que no les incloc en la xifra de treballadors en alta a la Seguretat Social.

Els pressupostos de l'Estat (que van a banda dels de la Seguretat Social) són en total d'uns 185.000 milions d'Euros, imagineu la dimensió del què ens gastem en pensions, un 8% del PIB.

Dividim... Surt a 5.367 € anuals per cada treballador en alta a la Seguretat Social (i no he descomptat els ingressos dels aturats a qui l'Estat els paga les cotitzacions).

Al llarg de 2010, els beneficiaris de pensions contributives van ser, en promig, 8.721.020 (hem acabat 2010 amb 8.739.730 pensionistes i al gener ja són més de 8.749.000). Aquestes persones han percebut, en total, 105.444,70 milers d'Euros en pensions (deixo a banda els 3.655 milions més de pensions no contributives i els seus perceptors, que també es paguen amb les cotitzacions socials).

Dividim... Surt a 12.161 € per persona i any de promig.

Comparem.... Cada cotitzant aporta en promig 5.367 € anuals de cotitzacions a la Seguretat Social destinades a cobrir pensions, i cada pensionista cobra 12.161 € anuals de pensió en promig.

Conclusió1: es cobra de pensió més del doble del què es cotitza.
Conclusió 2: afortunadament hi ha el doble de treballadors que cotitzen que de pensionistes.
Conclusió 3: es necessita treballar el doble d'anys que els anys en què es cobrarà la pensió, per equilibrar el sistema.
Conclusió 4: si l'esperança de vida als 65 anys és de 20 anys, s'ha de cotitzar com a mínim 40 anys amb els paràmetres actuals per tal de què el sistema estigui equilibrat.

No hi ha volta de full, a no ser que es cotitzi més o es cobri menys pensió.

Qualsevol altre cosa és pura demagògia: que ningú s'enganyi, que ningú ens enganyi. I la situació empitjorarà a mig termini doncs els jubilats no paren de crèixer i fins el 2017 anant bé, no hi haurà els mateixos treballadors cotitzants que hi havia abans de la crisi, i els jubilats augmenten de l'ordre de 140.000 cada any. Com que enguany potser s'arribi a crear 70.000 o 80.000 nous llocs de treball, la proporció entre ingressos per cotitzacions i despeses per pensions empitjoraràn en termes relatius, malgrat la congelació de les pensions.

P.S.: Si us fixeu, l'any passat es va ingressar tant en cotitzacions (inclosos els 10.860 milions que va cotitzar l'Estat per als aturats) com es va gastar en pensions contributives (i deixo a banda els 3.655 milions que es van gastar en pensions no contributives). El sistema va entrar en fallida al mes d'agost de 2010, i només s'ha salvat per les transferències de l'Estat i els interessos del Fons de Reserva, un Fons de Reserva que tot just arriba a pagar 6 mesos de pensions.
Properament analitzaré els números d'això que dic, que per avui ja en hi ha prou.

Per cert: perquè no es publiquen les balances de la contribució i percepció de pensions a la Seguretat social per Comunitats Autònomes? Els resultats serien sorprenents, amb un nou dèficit fiscal de Catalunya doncs mantenim probablement uns 200.000 pensionistes d'arreu d'Espanya, apart dels de casa nostra.

17/1/11

La població de Sant Pere de Vilamajor experimenta el menor creixement de la dècada, i Sant Antoni es recupera


Segons les meves estimacions fetes per al novembre de 2010, la població dels municipis de Vilamajor podria situar-se en uns 9.760 habitants, corresponent 5.569 a Sant Antoni i 4.190 a Sant Pere.

Evolució de la població als municipis de Vilamajor
Pel que fa a Sant Pere de Vilamajor, la diferència interanual 2010-2009 es situa en només 43 habitants més a novembre de 2010, el menor increment de població des de 1997, primer any disponible amb la nova metodologia de cómput dels padrons municipals.

Pel que fa a Sant Antoni, aquest rècord a la baixa ja el va assolir l'any 2009 amb només 35 persones d'increment respecte l'any 2008, pràcticament el creixement vegetatiu. Al 2010 (novembre) es podria haver recuperat fins a 90 persones l'increment anual de la població d'quest municipi.

Variació interanual de la població empadronada als municipis de Vilamajor
Aquests creixements interanuals, estan però molt lluny de les mitjanes de variació prèvies a la crisi, que superaven els 130 habitants més de mitjana anual a Sant Pere i els 225 a Sant Antoni.

La crisi, amb la paralització de la deslocalització del centre als municipis de perifèria, juntament amb la disponibilitat d'habitatge variat competitiu amb preus, sobre tot en el cas de Sant Pere de Vilamajor, expliquen aquestes variacions anuals tant baixes de la població dels municipis de Vilamajor.

Mentrestant els propietaris de parcel.les en venda no acaben de comprendre que el preu de les mateixes ha baixat en el mercat un 25% des del començament de la crisi, i encara es contina demanant la desorbitada xifra de 200.000 Euros de mitjana per una parcel.la unifamiliar, i entre 400.000 i 550.000 Euros de mitjana per una torre estàndard, fins i tot amb més de 30 anys d'antiguitat.
Recentment, el més gran propietari de parcel.les de Can Derrocada ha posat de cop a la venda una vintena de parcel.les amb un total de l'operació de més de 4 milions d'Euros.

4/1/11

El millor regal de Reis per a Sant Pere de Vilamajor: l'atur baixa a nivells d'un any enrera


Les xifres de l'atur a Vilamajor del mes amb què s'ha tancat 2010 seran analitzades demà, doncs avui no he tingut temps de fer els gràfics. Avanço, però que a Sant Pere s'han situat lleugerament per sota de les què havia un any enrera, i un pèl més altes a Sant Antoni.

En conjunt, en línia amb l'evolució de l'atur a Catalunya.

En referència a Catalunya, però, a desembre de 2010 hi ha 8.000 persones menys en alta laboral a la Seguretat Social de les què hi havia al.... 2004. També ho analitzarem demà.